BAUKOSTEN
Baukalkulation in der Praxis: Kosten im Hochbau ermitteln und einsparen
Text: Dipl.-Ing. Architektin Ingrid Kaiser | Foto (Header): © KI-generiert
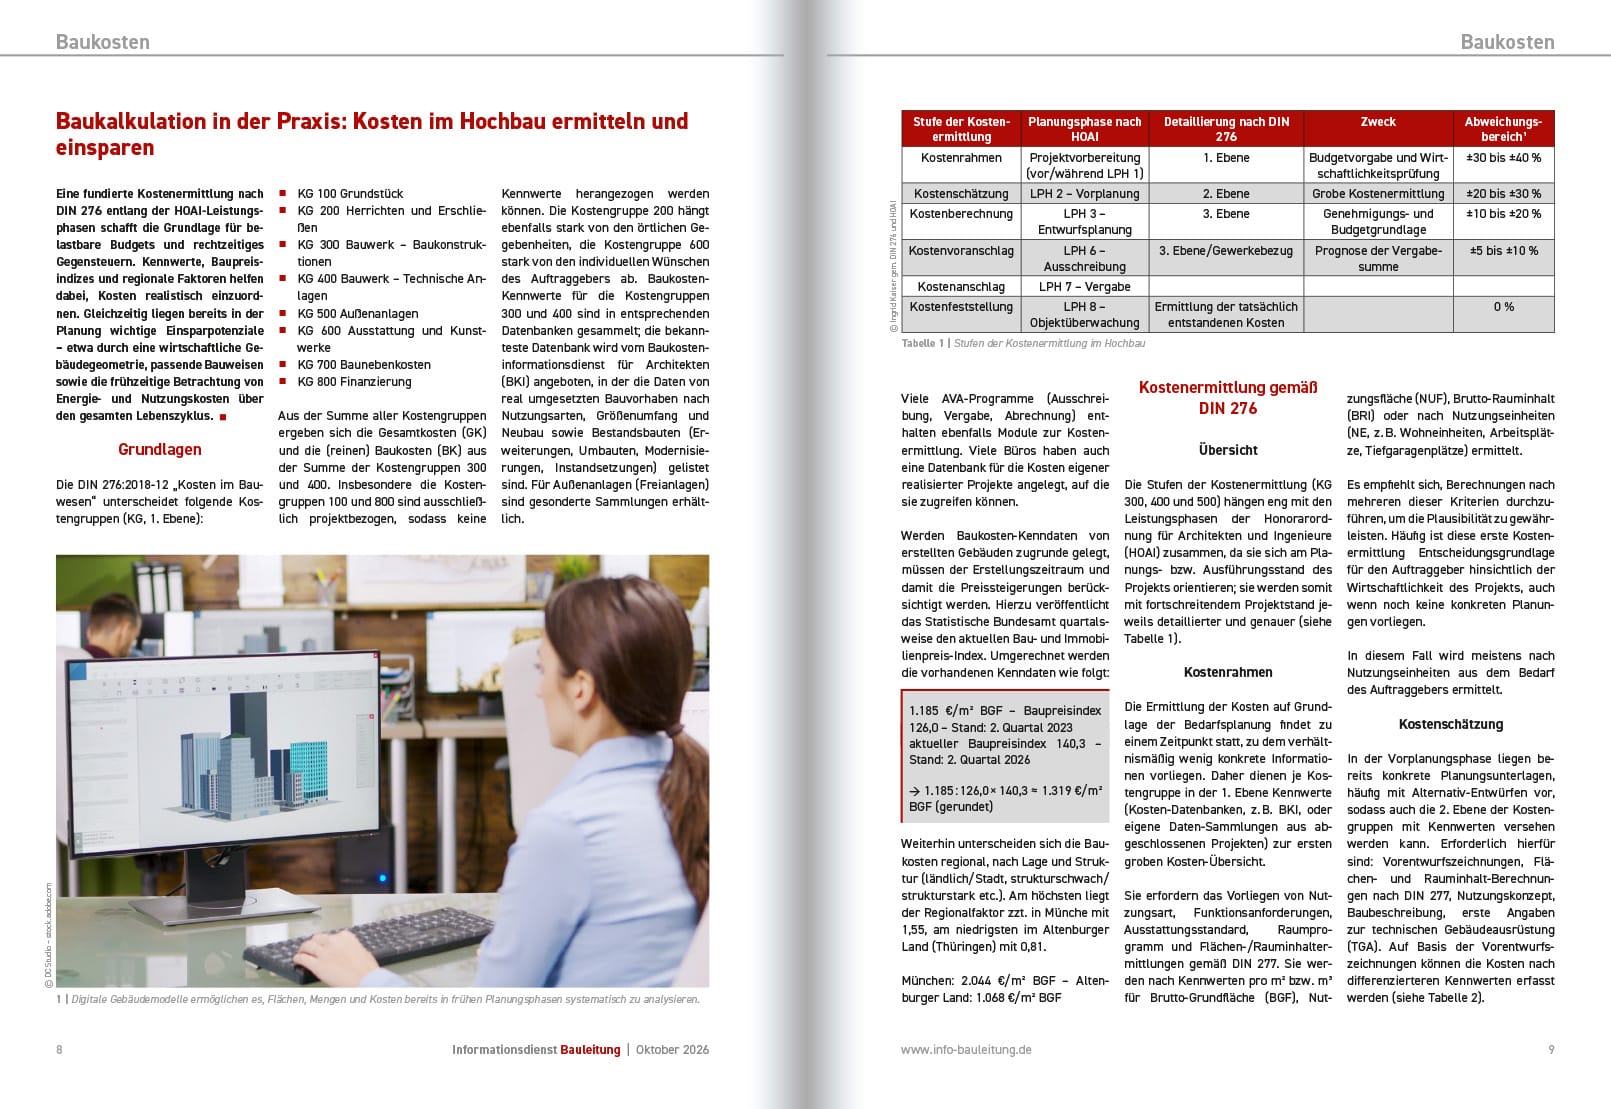
Eine fundierte Kostenermittlung nach DIN 276 entlang der HOAI-Leistungsphasen schafft die Grundlage für belastbare Budgets und rechtzeitiges Gegensteuern. Kennwerte, Baupreisindizes und regionale Faktoren helfen dabei, Kosten realistisch einzuordnen. Gleichzeitig liegen bereits in der Planung wichtige Einsparpotenziale – etwa durch eine wirtschaftliche Gebäudegeometrie, passende Bauweisen sowie die frühzeitige Betrachtung von Energie- und Nutzungskosten über den gesamten Lebenszyklus.
Auszug aus:
Informationsdienst Bauleitung
Ausgabe Oktober 2026
Jetzt Leser/-in werden
INHALTE DES BEITRAGS
Grundlagen
Kostenermittlung gemäß DIN 276
Einspar-Potenziale
Baunutzungskosten und Energieeffizienz
Grundlagen
Die DIN 276:2018-12 „Kosten im Bauwesen“ unterscheidet folgende Kostengruppen (KG, 1. Ebene):
■ KG 100 Grundstück
■ KG 200 Herrichten und Erschließen
■ KG 300 Bauwerk – Baukonstruktionen
■ KG 400 Bauwerk – Technische Anlagen
■ KG 500 Außenanlagen
■ KG 600 Ausstattung und Kunstwerke
■ KG 700 Baunebenkosten
■ KG 800 Finanzierung
Aus der Summe aller Kostengruppen ergeben sich die Gesamtkosten (GK) und die (reinen) Baukosten (BK) aus der Summe der Kostengruppen 300 und 400. Insbesondere die Kostengruppen 100 und 800 sind ausschließlich projektbezogen, sodass keine Kennwerte herangezogen werden können. Die Kostengruppe 200 hängt ebenfalls stark von den örtlichen Gegebenheiten, die Kostengruppe 600 stark von den individuellen Wünschen des Auftraggebers ab. Baukosten-Kennwerte für die Kostengruppen 300 und 400 sind in entsprechenden Datenbanken gesammelt; die bekannteste Datenbank wird vom Baukosteninformationsdienst für Architekten (BKI) angeboten, in der die Daten von real umgesetzten Bauvorhaben nach Nutzungsarten, Größenumfang und Neubau sowie Bestandsbauten (Erweiterungen, Umbauten, Modernisierungen, Instandsetzungen) gelistet sind. Für Außenanlagen (Freianlagen) sind gesonderte Sammlungen erhältlich.
Viele AVA-Programme (Ausschreibung, Vergabe, Abrechnung) enthalten ebenfalls Module zur Kostenermittlung. Viele Büros haben auch eine Datenbank für die Kosten eigener realisierter Projekte angelegt, auf die sie zugreifen können.
Werden Baukosten-Kenndaten von erstellten Gebäuden zugrunde gelegt, müssen der Erstellungszeitraum und damit die Preissteigerungen berücksichtigt werden. Hierzu veröffentlicht das Statistische Bundesamt quartalsweise den aktuellen Bau- und Immobilienpreis-Index. Umgerechnet werden die vorhandenen Kenndaten wie folgt:
1.185 €/m² BGF – Baupreisindex 126,0 – Stand: 2. Quartal 2023 aktueller Baupreisindex 140,3 – Stand: 2. Quartal 2026
→ 1.185 : 126,0 × 140,3 ≈ 1.319 €/m² BGF (gerundet)
Weiterhin unterscheiden sich die Baukosten regional, nach Lage und Struktur (ländlich/Stadt, strukturschwach/strukturstark etc.). Am höchsten liegt der Regionalfaktor zzt. in Münche mit 1,55, am niedrigsten im Altenburger Land (Thüringen) mit 0,81.
München: 2.044 €/m² BGF – Altenburger Land: 1.068 €/m² BGF
Kostenermittlung gemäß DIN 276
Die Stufen der Kostenermittlung (KG 300, 400 und 500) hängen eng mit den Leistungsphasen der Honorarordnung für Architekten und Ingenieure (HOAI) zusammen, da sie sich am Planungs- bzw. Ausführungsstand des Projekts orientieren; sie werden somit mit fortschreitendem Projektstand jeweils detaillierter und genauer (siehe Tabelle 1).
Kostenrahmen
Die Ermittlung der Kosten auf Grundlage der Bedarfsplanung findet zu einem Zeitpunkt statt, zu dem verhältnismäßig wenig konkrete Informationen vorliegen. Daher dienen je Kostengruppe in der 1. Ebene Kennwerte (Kosten-Datenbanken, z. B. BKI, oder eigene Daten-Sammlungen aus abgeschlossenen Projekten) zur ersten groben Kosten-Übersicht.
Sie erfordern das Vorliegen von Nutzungsart, Funktionsanforderungen, Ausstattungsstandard, Raumprogramm und Flächen-/Rauminhaltermittlungen gemäß DIN 277. Sie werden nach Kennwerten pro m² bzw. m³ für Brutto-Grundfläche (BGF), Nutzungsfläche (NUF), Brutto-Rauminhalt (BRI) oder nach Nutzungseinheiten (NE, z. B. Wohneinheiten, Arbeitsplätze, Tiefgaragenplätze) ermittelt.
Es empfiehlt sich, Berechnungen nach mehreren dieser Kriterien durchzuführen, um die Plausibilität zu gewährleisten. Häufig ist diese erste Kostenermittlung Entscheidungsgrundlage für den Auftraggeber hinsichtlich der Wirtschaftlichkeit des Projekts, auch wenn noch keine konkreten Planungen vorliegen.
In diesem Fall wird meistens nach Nutzungseinheiten aus dem Bedarf des Auftraggebers ermittelt.
Kostenschätzung
In der Vorplanungsphase liegen bereits konkrete Planungsunterlagen, häufig mit Alternativ-Entwürfen vor, sodass auch die 2. Ebene der Kostengruppen mit Kennwerten versehen werden kann. Erforderlich hierfür sind: Vorentwurfszeichnungen, Flächen- und Rauminhalt-Berechnungen nach DIN 277, Nutzungskonzept, Baubeschreibung, erste Angaben zur technischen Gebäudeausrüstung (TGA). Auf Basis der Vorentwurfszeichnungen können die Kosten nach differenzierteren Kennwerten erfasst werden (siehe Tabelle 2).
Besondere Projektverhältnisse, z. B. Baugrundproblematik (KG 310, 320), stark gegliederte/einfache Fassaden (KG 330), komplizierte/schlichte Dachlandschaften (KG 360), besondere/wenige/keine Infrastruktur-Anlagen (KG 370), besondere baukonstruktive Einbauten/keine Einbauten (KG 380), können mit Zu- bzw. Abschlägen versehen werden.
Kostenberechnung
Nach Fertigstellung der Entwurfsplanung liegen entsprechend detaillierte Flächen und Materialentscheidungen vor, sodass die Kosten bis in die 3. Ebene ermittelt werden können. Analog zu Tabelle 2 erfolgt die Aufgliederung z. B. wie in Tabelle 3 ersichtlich.
Nach aktuell geltender HOAI gilt die Kostenberechnung als Grundlage für die Honorarermittlung durch den Ansatz der anrechenbaren Kosten.
Kostenvoranschlag
Im Rahmen der Vorbereitung der Vergabe auf Grundlage der Ausführungsplanung werden die Leistungsverzeichnisse mit genauer Mengen-Ermittlung erstellt. Hier erfolgt i. d. R. der Wechsel von der Gliederung nach Kostengruppen zu den Leistungsbereichen, z. B. gemäß Standard-Leistungsbuch (StLB) oder Standard-Leistungskatalog (StLK).
Der Kostenvoranschlag ergibt sich hier durch die vom Planer bepreisten Leistungsverzeichnisse.
Kostenanschlag
Während der Mitwirkung bei der Vergabe liegen die Angebote der ausführenden Unternehmen vor und werden im Preisspiegel miteinander zur Ermittlung des wirtschaftlichsten Angebots verglichen.
Nach der Vergabeentscheidung durch den Auftraggeber liegen nun konkrete Preisangaben zur Ermittlung der Baukosten vor. Sind Alternativpositionen ausgeschrieben, kann sich anhand der Kostenentwicklung eine Veränderung der Ausführung ergeben.
Das ist dann der Fall, wenn die Gesamtkosten höher liegen als das Budget bzw. die vorhergehenden Kostenermittlungen und die Alternativpositionen kostengünstiger sind. Liegen bereits durch Mängel in den vorhergehenden Phasen Nachtragsprognosen vor, müssen diese berücksichtigt werden. Gegebenenfalls müssen in Absprache mit dem Auftraggeber Ausstattungsstandards angepasst werden, um im Budget zu bleiben.
Kostenfeststellung
Liegen alle Schlussrechnungen und Nachträge vor und sind geprüft, können die tatsächlichen Ist-Kosten des Projekts ermittelt werden. Wie jede neue Kostenermittlungsstufe mit der vorhergehenden verglichen werden muss, um Abweichungen rechtzeitig erkennen und nachsteuern zu können, ist dies nach dieser letzten Phase unabdingbar. Zum einen gehen die ermittelten Werte sinnvollerweise als Kennwerte für spätere Projekte in die eigene Statistik ein, zum anderen müssen insbesondere Überschreitungen analysiert werden, um fehlerhafte Annahmen zukünftig zu vermeiden.
Einspar-Potenziale
Gebäude-Geometrie
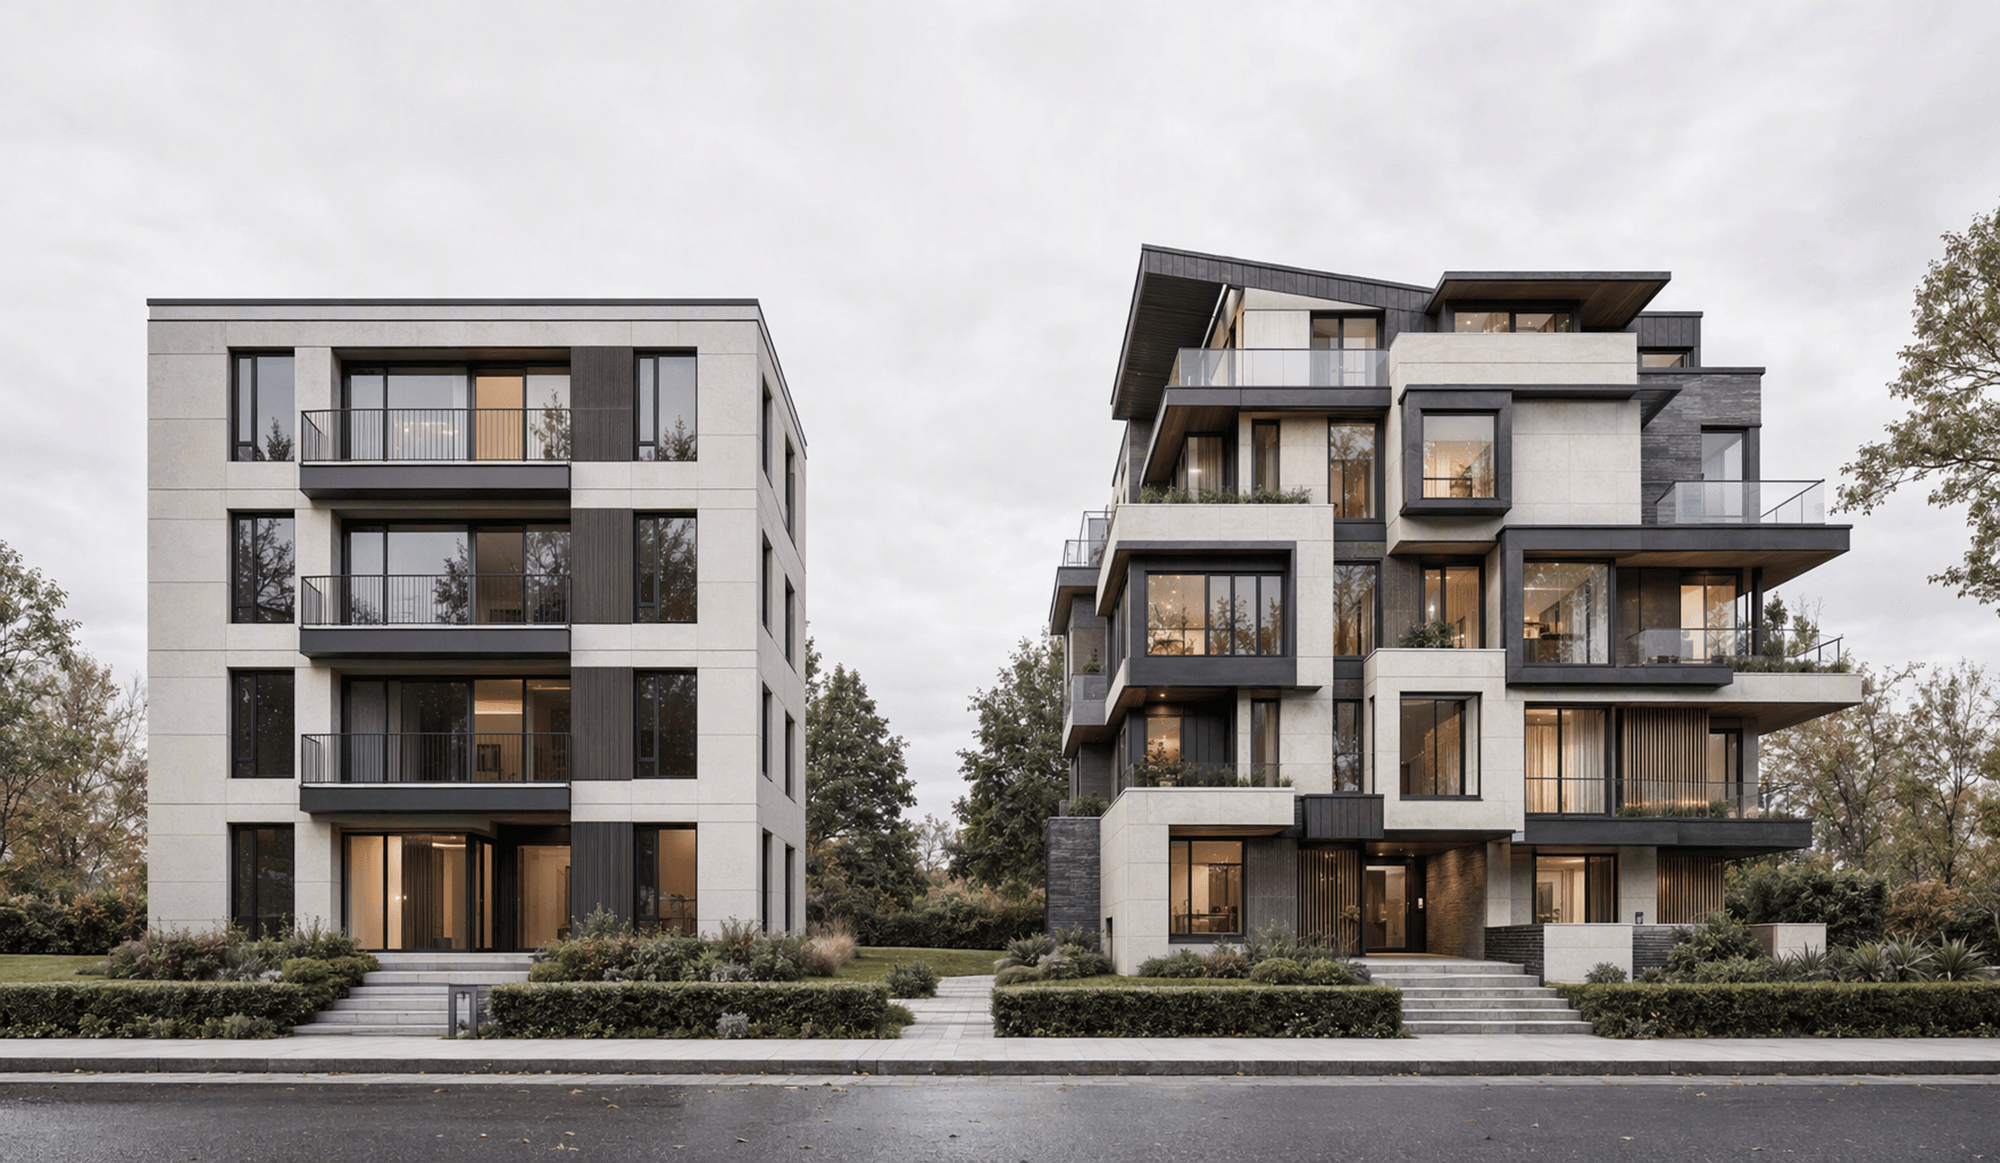
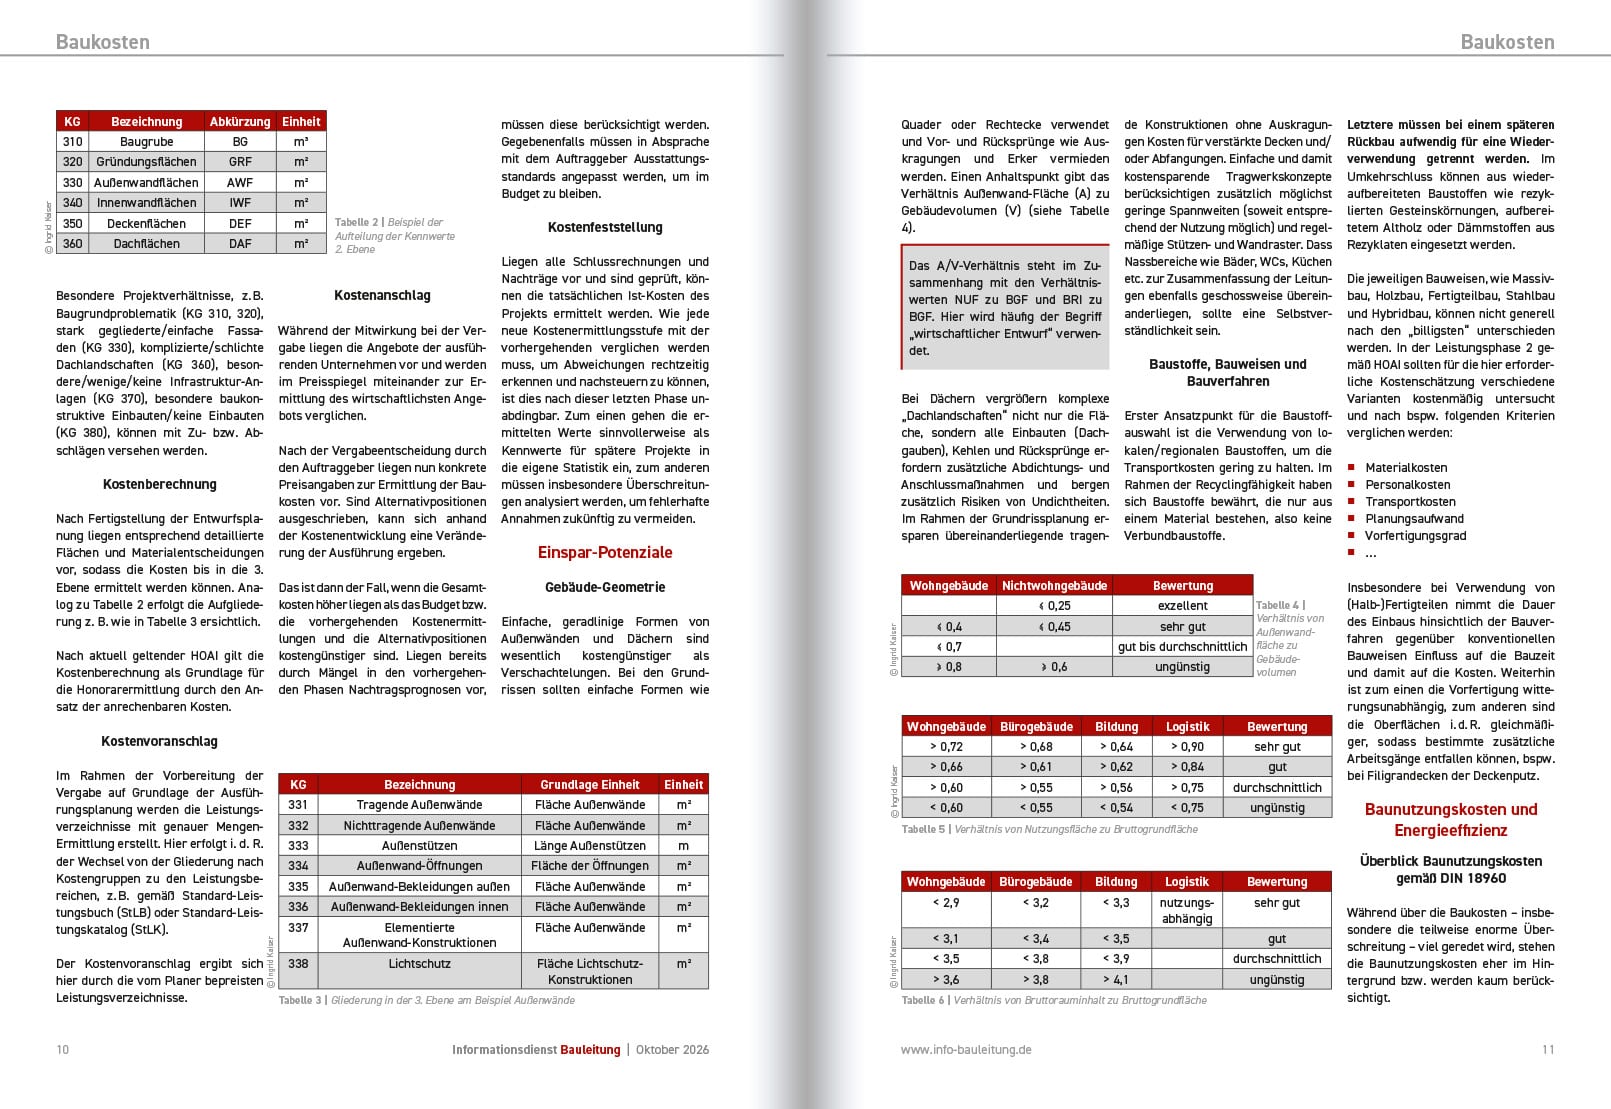
Einfache, geradlinige Formen von Außenwänden und Dächern sind wesentlich kostengünstiger als Verschachtelungen. Bei den Grundrissen sollten einfache Formen wie Quader oder Rechtecke verwendet und Vor- und Rücksprünge wie Auskragungen und Erker vermieden werden. Einen Anhaltspunkt gibt das Verhältnis Außenwand-Fläche (A) zu Gebäudevolumen (V) (siehe Tabelle 4).
Das A/V-Verhältnis steht im Zusammenhang mit den Verhältniswerten NUF zu BGF und BRI zu BGF. Hier wird häufig der Begriff „wirtschaftlicher Entwurf“ verwendet.
Bei Dächern vergrößern komplexe „Dachlandschaften“ nicht nur die Fläche, sondern alle Einbauten (Dachgauben), Kehlen und Rücksprünge erfordern zusätzliche Abdichtungs- und Anschlussmaßnahmen und bergen zusätzlich Risiken von Undichtheiten. Im Rahmen der Grundrissplanung ersparen übereinanderliegende tragende Konstruktionen ohne Auskragungen Kosten für verstärkte Decken und/oder Abfangungen. Einfache und damit kostensparende Tragwerkskonzepte berücksichtigen zusätzlich möglichst geringe Spannweiten (soweit entsprechend der Nutzung möglich) und regelmäßige Stützen- und Wandraster. Dass Nassbereiche wie Bäder, WCs, Küchen etc. zur Zusammenfassung der Leitungen ebenfalls geschossweise übereinanderliegen, sollte eine Selbstverständlichkeit sein.
Baustoffe, Bauweisen und Bauverfahren
Erster Ansatzpunkt für die Baustoffauswahl ist die Verwendung von lokalen/regionalen Baustoffen, um die Transportkosten gering zu halten. Im Rahmen der Recyclingfähigkeit haben sich Baustoffe bewährt, die nur aus einem Material bestehen, also keine Verbundbaustoffe.
Letztere müssen bei einem späteren Rückbau aufwendig für eine Wiederverwendung getrennt werden. Im Umkehrschluss können aus wiederaufbereiteten Baustoffen wie rezyklierten Gesteinskörnungen, aufbereitetem Altholz oder Dämmstoffen aus Rezyklaten eingesetzt werden.
Die jeweiligen Bauweisen, wie Massivbau, Holzbau, Fertigteilbau, Stahlbau und Hybridbau, können nicht generell nach den „billigsten“ unterschieden werden. In der Leistungsphase 2 gemäß HOAI sollten für die hier erforderliche Kostenschätzung verschiedene Varianten kostenmäßig untersucht und nach bspw. folgenden Kriterien verglichen werden:
■ Materialkosten
■ Personalkosten
■ Transportkosten
■ Planungsaufwand
■ Vorfertigungsgrad
■ …
Insbesondere bei Verwendung von (Halb-)Fertigteilen nimmt die Dauer des Einbaus hinsichtlich der Bauverfahren gegenüber konventionellen Bauweisen Einfluss auf die Bauzeit und damit auf die Kosten. Weiterhin ist zum einen die Vorfertigung witterungsunabhängig, zum anderen sind die Oberflächen i. d. R. gleichmäßiger, sodass bestimmte zusätzliche Arbeitsgänge entfallen können, bspw. bei Filigrandecken der Deckenputz.
Baunutzungskosten und Energieeffizienz
Überblick Baunutzungskosten gemäß DIN 18960
Während über die Baukosten – insbesondere die teilweise enorme Überschreitung – viel geredet wird, stehen die Baunutzungskosten eher im Hintergrund bzw. werden kaum berücksichtigt.
Betrachtet man das Verhältnis dieser Kosten über eine Nutzungsdauer von 50 Jahren, machen jedoch die Baukosten, abhängig von Nutzungsart, Baukonstruktion, Materialwahl etc., i. M. lediglich 20 %, die Baunutzungskosten jedoch i. M. 80 % aus.
Die Lebenszykluskosten setzen sich damit aus den Baukosten und den Baunutzungskosten zusammen. Wie bei der DIN 276 sind die Kosten ebenfalls in Kostengruppen unterteilt:
■ KG 100 Kapitalkosten
■ KG 200 Objektmanagementkosten
■ KG 300 Betriebskosten
■ KG 400 Instandsetzungskosten
Kapital- und Objektmanagementkosten (Gebäudebetreiber) sind i. d. R. unternehmensabhängig, während die Betriebskosten und die Instandsetzungskosten von der Material- bzw. Anlagenauswahl und damit deren Lebensdauer stark beeinflusst werden.
Baustoff-/Anlagenauswahl: Nutzungsdauer und Effizienz
Zunächst muss zwischen Lebens- und Nutzungsdauer unterschieden werden: Die technische Lebensdauer ist die Zeit, in der ein Bauteil oder eine technische Anlage „funktioniert“ bis zu ihrem Versagen. Sie wird stark beeinflusst von der Instandhaltungsstrategie, d. h., je besser Überprüfungs- und Instandsetzungsintervalle organisiert und durchgeführt werden, desto länger ist die Lebensdauer.
Die wirtschaftliche Nutzungsdauer orientiert sich an der tatsächlich geplanten Nutzung des Gebäudes. Sie ist damit abhängig von der Nutzungsart; dadurch wird sie im Wohnungsbau eher durch die technische Lebensdauer bestimmt, während sie bspw. im Industriebau durch sich relativ schnell ändernde Anforderungen wesentlich geringer sein kann.
Hinsichtlich der Kostenbetrachtung werden häufig nur die jeweiligen Erstellungskosten betrachtet, nicht aber die technische Lebensdauer, die bei einzelnen – „billigen“ – Baustoffen/Bauteilen/Anlagen im klassischen Betrachtungszeitraum von 50 Jahren einen mehrfachen Austausch erforderlich macht, bei teureren Lösungen im optimalen Fall keinen Austausch innerhalb der geplanten Nutzungsdauer. Ähnlich verhält es sich bei der Energieeffizienz. Hier muss ebenfalls geprüft werden, wie hoch die Mehrkosten z. B. für eine größere Dämmdicke oder einen besser dämmenden Baustoff sind und wie viel Energiekosten im Nutzungszeitraum damit eingespart werden können. In der Energieberatung sind Betrachtungen der Amortisation der Investitionskosten für energetische Maßnahmen üblich. Sie sollten daher auch in den frühen Planungsphasen eines Neu-, Um- oder Ausbaus berücksichtigt werden.
Die Autorin
Dipl.-Ing. Architektin Ingrid Kaiser studierte Architektur mit der Vertiefungsrichtung Baubetrieb an der Gesamthochschule Essen und berufsbegleitend Wirtschaftsingenieurwesen an der Hochschule Bochum. Sie ist Büro-Inhaberin des ak architekturbüro kaiser in Sanitz b. Rostock und Mitglied der Architektenkammer Bremen sowie nach DIN EN ISO/IEC 17024 zertifizierte Sachverständige für Bauschäden und Immobilien-Wertermittlung. Des Weiteren hält sie Seminare und Vorträge zu den Themenbereichen Hochbau, Projektmanagement, Immobilien-Wirtschaft und Facility Management.
www.architekturbuero-kaiser.com
info@architekturbuero-kaiser.com
JETZT ABONNEMENT ANFORDERN UND KEINE AUSGABE VERPASSEN:
Informationsdienst Bauleitung
Recht | Technik | Management